Volatilidad implícita en opciones: qué es y por qué mueve los precios
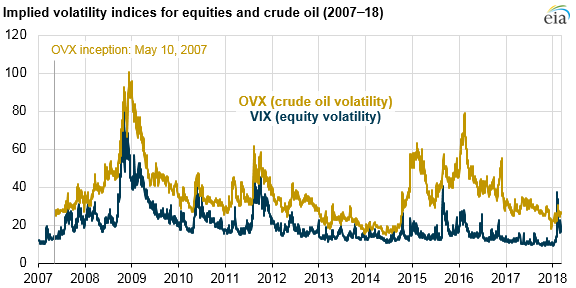
U.S. Energy Information Administration — Wikimedia Commons — Public domain
La volatilidad implícita es uno de los conceptos más importantes —y menos entendidos— al operar opciones. Aquí te explicamos qué significa, cómo se estima y qué te dice sobre el precio de una prima.
Un concepto que no se ve, pero se cotiza
Cuando se compra o se vende una opción financiera —un contrato call o put como los que se listan en el Mercado Mexicano de Derivados (MexDer)— el precio que se paga por ese derecho, conocido como prima, no depende solo del precio actual del activo subyacente o de cuánto falta para el vencimiento. Depende también de qué tan movido se espera que esté el mercado entre hoy y esa fecha. A esa expectativa de movimiento futuro se le llama volatilidad implícita (VI), y entenderla es indispensable para cualquier persona que quiera operar opciones con criterio, más allá de las griegas o de las estrategias básicas de cobertura.
Qué es exactamente la volatilidad implícita
A diferencia de la volatilidad histórica, que se calcula observando cómo se movió el precio de un activo en el pasado, la volatilidad implícita no se mide directamente: se infiere. Los modelos de valuación de opciones, como el modelo Black-Scholes, toman como insumos el precio del activo, el precio de ejercicio (strike), el tiempo al vencimiento y la tasa libre de riesgo para calcular cuánto debería costar una opción. La volatilidad implícita es, en sentido inverso, el valor que hay que introducir en ese modelo para que el precio teórico coincida con el precio de mercado que efectivamente se está pagando por la opción. En otras palabras: es la volatilidad que el mercado —no un analista, no un modelo aislado— está incorporando en el precio.
Un ejemplo conocido de este concepto llevado a escala de índice es el VIX, calculado por el Chicago Board Options Exchange (CBOE) a partir de los precios de las opciones sobre el S&P 500. El VIX resume, en un solo número, la volatilidad implícita que el mercado espera para los siguientes 30 días, razón por la que se le conoce popularmente como el "índice del miedo": cuando sube, suele reflejar mayor incertidumbre o nerviosismo entre los inversionistas.
Por qué la volatilidad implícita mueve el precio de una prima
Entre mayor sea la volatilidad implícita de una opción, mayor será su prima, sin importar si se trata de un call o un put. La razón es intuitiva: una mayor volatilidad esperada significa una mayor probabilidad de que el precio del activo subyacente se mueva lo suficiente como para que la opción termine con valor al vencimiento. Quien vende esa opción exige una prima más alta como compensación por asumir ese riesgo adicional; quien la compra, a cambio, paga más por un contrato con mayor potencial de movimiento a su favor.
Este efecto se mide con una de las griegas: vega, que indica cuánto cambia el precio de una opción ante un movimiento de un punto porcentual en la volatilidad implícita, manteniendo todo lo demás constante. Las opciones con mayor tiempo al vencimiento suelen tener vega más alta, porque hay más tiempo para que la incertidumbre se traduzca en movimiento de precio.
Volatilidad implícita alta o baja: qué interpretar
La volatilidad implícita no tiene un nivel "correcto" en abstracto; solo cobra sentido en comparación. Los operadores suelen ubicar la volatilidad implícita actual de un activo dentro de su propio rango histórico —a veces llamado rango o percentil de VI— para saber si las opciones de ese activo están relativamente caras o baratas respecto a sí mismas en el pasado, no respecto a otro activo distinto.
Además, la volatilidad implícita tiende a subir antes de eventos con resultado incierto —un reporte trimestral, una decisión de política monetaria, una elección— y a caer bruscamente después, una vez que la incertidumbre se resuelve. A ese desplome se le conoce coloquialmente como "crush" de volatilidad, y puede hacer que una opción pierda valor incluso si el precio del activo se movió en la dirección esperada.
Relevancia para quien invierte en México
En el mercado mexicano, las opciones que se negocian a través de MexDer —sobre el S&P/BMV IPC, acciones individuales, divisas o ETFs— están sujetas a esta misma lógica de valuación. Entender la volatilidad implícita ayuda a distinguir si el costo de una cobertura o de una estrategia especulativa con opciones es razonable dado el contexto de mercado, o si conviene esperar a que la prima incorpore menos incertidumbre. El mercado de derivados en México opera bajo la supervisión de la Comisión Nacional Bancaria y de Valores (CNBV), lo que brinda un marco regulatorio para la negociación de estos instrumentos.
Conclusión
La volatilidad implícita es, en el fondo, la forma en que el mercado de opciones expresa su expectativa colectiva sobre el futuro. No predice la dirección del precio de un activo, pero sí anticipa qué tanto podría moverse, y ese dato se refleja directamente en el costo de cualquier estrategia con opciones. Antes de comprar o vender una opción, vale la pena preguntarse no solo hacia dónde se espera que se mueva el activo subyacente, sino qué tan cara o barata está la volatilidad que ya trae incorporada su precio.
Este contenido tiene fines informativos y educativos, y no constituye asesoría de inversión ni una recomendación para comprar o vender ningún instrumento financiero. Antes de operar opciones u otros derivados, consulta a un asesor financiero certificado.