Las griegas de las opciones: qué miden delta, gamma, theta y vega
Thomas Steiner — Wikimedia Commons — CC BY-SA 3.0
Después de entender qué son las opciones y sus estrategias básicas, el siguiente paso es dominar las griegas: los indicadores que muestran cómo reacciona el precio de una opción ante el mercado.
Un nuevo nivel para entender las opciones
Si ya sabes qué son las opciones financieras y la diferencia entre una call y una put, el siguiente paso natural es entender las "griegas". Se les llama así porque casi todas usan letras del alfabeto griego (delta, gamma, theta, vega) y son las herramientas que utilizan los operadores profesionales para medir, en números concretos, qué tan sensible es el precio de una opción ante los distintos factores que lo mueven: el precio del activo subyacente, el paso del tiempo y los cambios en la volatilidad.
Estas métricas se derivan de modelos de valuación de opciones, como el modelo Black-Scholes, desarrollado en 1973 por Fischer Black, Myron Scholes y Robert Merton, que sigue siendo la base académica más citada para estimar el precio teórico de una opción y sus sensibilidades. No necesitas saber calcular las fórmulas a mano: la mayoría de las plataformas de trading que ofrecen opciones (incluidas las conectadas al Mercado Mexicano de Derivados, MexDer, que forma parte del Grupo BMV) las muestran automáticamente para cada contrato.
Delta: cuánto se mueve la opción con el subyacente
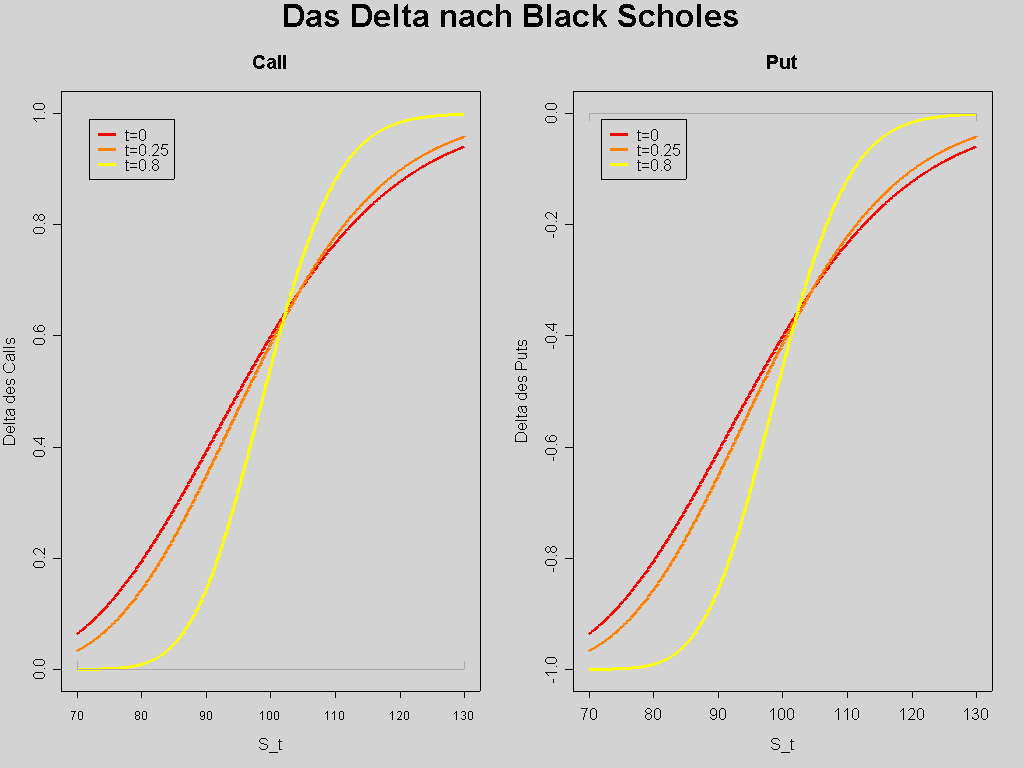
La delta mide cuánto cambia el precio de una opción cuando el activo subyacente sube o baja una unidad de precio (por ejemplo, un peso o un dólar). Se expresa como un número entre 0 y 1 para las opciones call, y entre -1 y 0 para las opciones put.
Una call con delta de 0.60 significa que, si la acción sube 1 peso, el precio de esa opción subiría aproximadamente 60 centavos. Una delta cercana a 1 indica que la opción se comporta casi como si tuvieras la acción misma; una delta cercana a 0 indica que el precio de la opción reacciona muy poco a los movimientos del subyacente. Por convención, la delta también se usa como una aproximación de la probabilidad de que la opción termine "dentro del dinero" (in the money) al vencimiento, aunque esto es una simplificación y no una certeza estadística.
Gamma: la velocidad a la que cambia la delta
Si la delta te dice qué tan rápido se mueve el precio de la opción, la gamma te dice qué tan rápido cambia esa misma delta. Es, en otras palabras, la "aceleración" del movimiento.
Una gamma alta significa que la delta de la opción puede moverse mucho ante pequeños cambios en el precio del subyacente, algo típico de las opciones que están "en el dinero" (at the money) y próximas a su vencimiento. Para quien vende opciones, una gamma alta implica mayor riesgo, porque su exposición puede cambiar bruscamente en poco tiempo.
Theta: el costo de esperar
Theta mide cuánto valor pierde una opción cada día que pasa, manteniendo todo lo demás constante. Este fenómeno se conoce como decaimiento temporal (time decay) y ocurre porque, conforme se acerca la fecha de vencimiento, hay menos tiempo para que el activo subyacente se mueva a favor del comprador de la opción.
Si una opción tiene una theta de -0.05, en teoría pierde 5 centavos de valor por cada día que transcurre, sin que cambie el precio del subyacente ni la volatilidad. Por eso, comprar opciones es una apuesta que compite contra el tiempo: quien compra una opción necesita que el mercado se mueva a su favor antes de que el valor temporal se erosione. Quien vende opciones, en cambio, se beneficia de ese decaimiento, aunque asume el riesgo de un movimiento fuerte en contra.
Vega: la sensibilidad a la volatilidad
Vega mide cuánto cambia el precio de una opción cuando la volatilidad implícita del activo subyacente sube o baja un punto porcentual. La volatilidad implícita refleja qué tan grandes espera el mercado que sean los movimientos futuros del precio, y es uno de los componentes más importantes —y menos intuitivos— del valor de una opción.
Cuando la incertidumbre del mercado aumenta (por ejemplo, antes de un anuncio de política monetaria o un reporte económico relevante), la volatilidad implícita suele subir, y con ella el precio de las opciones, incluso si el precio del activo subyacente no se ha movido todavía. Una opción con vega alta es más sensible a estos episodios de nerviosismo o calma en el mercado.
Cómo se usan en la práctica
Ningún operador experimentado analiza una griega de forma aislada. Por ejemplo, alguien que vende una opción para generar ingresos querrá vigilar theta (a su favor) y gamma (en su contra), mientras que alguien que compra opciones como cobertura ante un evento de alta incertidumbre pondrá más atención en vega. Existe también una quinta griega, rho, que mide la sensibilidad al nivel de las tasas de interés, pero su efecto suele ser menor frente a las otras cuatro, salvo en opciones de plazos muy largos.
Para un inversionista principiante, el objetivo no es memorizar fórmulas, sino entender la lógica detrás de cada letra: delta te dice cuánto te mueves con el mercado, gamma qué tan rápido cambia esa exposición, theta cuánto te cuesta esperar y vega qué tan expuesto estás a los cambios de humor del mercado. Combinar estas cuatro perspectivas ayuda a dimensionar el riesgo real de una posición en opciones antes de abrirla, en lugar de descubrirlo después.
Este contenido tiene fines informativos y educativos. No constituye asesoría de inversión, recomendación de compra o venta de instrumentos financieros, ni sustituye el consejo de un asesor financiero certificado.